DU REDRESSEMENT A L’INSTITUTIONNALISATION Mostafa Terrab comme capital managérial stratégique d’OCP Group

Legal Advisor
Résumé : Cet article analyse, à partir d’une étude de cas longitudinale, la contribution de Mostafa Terrab à la transformation d’OCP Group. En mobilisant la théorie des échelons supérieurs (Hambrick & Mason, 1984), l’approche par les capacités dynamiques (Teece, 2007) et la littérature sur la gouvernance des entreprises publiques (OCDE, 2015), nous montrons que le dirigeant ne constitue pas seulement un « architecte » de la transformation¹, mais un actif managérial spécifique dont la valeur pour l’organisation réside dans trois mécanismes : la cohérence stratégique de long terme, l’intégration verticale « mine-chimie-savoir » et l’institutionnalisation d’une culture de performance. L’article discute, en onclusion, les conditions de pérennisation de ce capital managérial au-delà de la personne du dirigeant.
Mots-clés : leadership stratégique ; entreprise publique ; transformation organisationnelle ; capacités dynamiques ; phosphates ; Maroc ; OCP.
Dans l’histoire économique contemporaine du Maroc, rares sont les dirigeants dont le nom est aussi étroitement associé à la métamorphose de leur institution que celui de Mostafa Terrab à la tête d’OCP Group. Nommé en 2006 à la direction d’un établissement public alors fragilisé, il a conduit la conversion d’une entreprise essentiellement extractive en un leader mondial intégré des engrais phosphatés et des solutions de nutrition des plantes.
Au-delà du récit hagiographique, cette trajectoire pose une question de recherche précise pour les sciences de gestion : dans quelle mesure et par quels mécanismes un dirigeant peut-il constituer, pour une entreprise publique stratégique, un actif managérial à part entière, et comment cet actif peut-il être pérennisé ?² La question est d’autant plus pertinente que le cas OCP combine trois caractéristiques rarement réunies : une entreprise à capitaux publics, une dotation en ressources naturelles exceptionnelle et une transformation menée sous l’impulsion d’un même dirigeant pendant près de deux décennies³.
L’article est organisé en cinq parties. Après le cadre théorique (2) et la méthodologie (3), nous restituons les faits stylisés de la transformation (4), puis analysons les compétences managériales en jeu (5), avant de discuter la notion de « capital managérial » et ses conditions de transmission (6).
Cadre théorique
2.1. La théorie des échelons supérieurs
La théorie des échelons supérieurs (upper echelons theory) postule que les résultats organisationnels reflètent partiellement les caractéristiques cognitives, les valeurs et l’expérience des dirigeants¹. La formation scientifique, l’expérience internationale et la durée du mandat sont identifiées comme des variables explicatives de l’orientation stratégique. Dans sa version affinée, Hambrick (2007) introduit la notion de discrétion managériale : l’influence du dirigeant est d’autant plus forte que l’environnement institutionnel lui laisse une latitude d’action élevée².
2.2. Capacités dynamiques et approche par les ressources
L’approche par les ressources (Barney, 1991) distingue les ressources naturelles des capacités organisationnelles qui permettent de les valoriser²⁷. Teece (2007) définit les capacités dynamiques comme l’aptitude à détecter (sensing), saisir (seizing) et reconfigurer (reconfiguring) les opportunités²⁶. Cette grille est particulièrement adaptée aux entreprises de ressources naturelles, où le passage d’une logique de rente à une logique de création de valeur constitue l’enjeu central³.
2.3. Gouvernance des entreprises publiques
Les Lignes directrices de l’OCDE sur la gouvernance des entreprises publiques (OCDE, 2015) insistent sur la nécessité de distinguer la fonction de propriétaire de l’État de la gestion opérationnelle, et sur l’importance de la stabilité stratégique pour les entreprises à cycle d’investissement long⁴. La littérature souligne par ailleurs le risque de dépendance à la personne du dirigeant (key person risk) dans les organisations ayant connu une transformation sous un leadership fort⁵.
Méthodologie
L’étude adopte un design d’étude de cas unique longitudinale⁶, justifié par le caractère exemplaire et révélateur du cas. Les données proviennent de sources secondaires triangulées : communications financières d’OCP Group (résultats annuels 2024 et 2025, programme d’investissement vert), presse économique spécialisée (Jeune Afrique / The Africa Report, Hespress, EcoActu), publications institutionnelles (Cour des comptes du Royaume du Maroc) et entretiens publics du dirigeant.
Faits stylisés de la transformation
4.1. Le point de départ : un capital humain singulier
Le profil de Mostafa Terrab correspond au type de dirigeant que la théorie des échelons supérieurs associe à des stratégies d’innovation et d’investissement de long terme. Diplômé ingénieur de l’École nationale des Ponts et Chaussées en 1979, il a obtenu un Master of Engineering au Massachusetts Institute of Technology (MIT) en 1982, puis un doctorat en recherche opérationnelle dans la même institution⁷. Cette formation en recherche opérationnelle ( discipline de l’optimisation sous contraintes ) n’est pas anecdotique : elle éclaire le style analytique et méthodique qui caractérise sa gestion, notamment dans la conception de la chaîne logistique intégrée du groupe.
Son expérience antérieure combine le secteur privé, la haute administration et les institutions internationales. La mission de redresser le groupe lui a été confiée par sa majesté le Roi en février 2006 ; il revenait alors au Maroc après quatre années passées à Washington comme spécialiste principal de la régulation à la Banque mondiale⁸, et avait auparavant enseigné après ses études au MIT. Nommé directeur général d’OCP en 2006, il est devenu Président-Directeur Général d’OCP Group lors de sa transformation en société anonyme en juin 2008⁹.
4.2. Phase 1 (2006-2012) : le redressement et la refondation juridique
À son arrivée, OCP faisait face à des déséquilibres structurels (endettement, passif social lié au régime de retraite interne, sous-investissement industriel) documentés par un audit externe dont la presse marocaine a rendu compte sous l’appellation de « rapport Kroll »¹⁰. La réponse managériale a combiné :
– La transformation de l’Office en société anonyme (2008), condition d’une gouvernance de type entreprise ;
-L’externalisation du passif de retraite ;
-Le lancement d’une stratégie d’intégration verticale fondée sur la valorisation locale de la roche.
4.3. Phase 2 (2012-2021) : l’industrialisation massive
Pour son premier programme d’investissement, objet de Hautes Orientations Royales en 2012, le Groupe OCP a mobilisé 8 milliards de dollars sur la période 2012-2021, portant les capacités de production d’engrais de 4 à 12 millions de tonnes, faisant du Maroc le leader mondial des engrais¹¹. Cette phase s’est accompagnée de la construction du slurry pipeline reliant Khouribga à Jorf Lasfar (232 km) et du développement du hub chimique de Jorf Lasfar, qui matérialisent la logique d’optimisation logistique issue de la formation du dirigeant¹².
C’est également durant cette phase que s’affirme la dimension continentale : en 2016, la création de la filiale OCP Africa a été engagée, avec des opérations conduites en Afrique de l’Ouest¹³, ainsi que la dimension académique avec l’Université Mohammed VI Polytechnique (UM6P), inaugurée en 2017 à Benguerir et conçue comme le volet « savoir » de l’écosystème industriel¹⁴.
4.4. Phase 3 (2022-2027) : la transition verte et la montée en gamme
Le Programme d’Investissement Vert du Groupe OCP couvre la période allant de 2023 à 2027 et porte sur un montant de 130 milliards de dirhams¹⁵. Ce programme vise une augmentation des capacités de production afin de passer de 12 millions de tonnes d’engrais à 20 millions de tonnes en 2027. Il prévoit notamment une extension des capacités minières via l’ouverture d’une nouvelle mine à Meskala ainsi que l’installation d’un nouveau complexe chimique et minier à Mzinda¹⁶.
4.5. Résultats mesurables
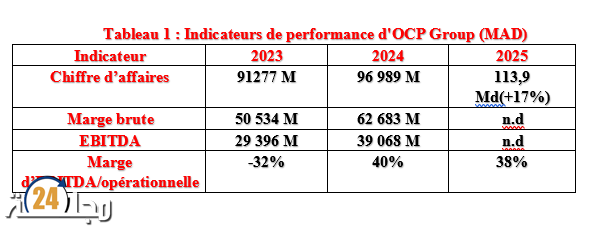
Tableau 1 : Indicateurs de performance d’OCP Group (MAD)
Sources : communications financières OCP relayées par Hespress (2025)¹⁷, EcoActu
(2025)¹⁸, Bladi/Jeune Afrique (2026)¹⁹.
Le chiffre d’affaires pour l’année 2024 a atteint 96 989 MDH, en hausse par rapport aux 91 277 MDH enregistrés l’année précédente, dont 69 % proviennent des ventes d’engrais, soutenues par une augmentation des volumes d’exportation de Triple Super Phosphate (TSP)¹⁸. La marge brute s’est élevée à 62 683 MDH, contre 50 534 MDH en 2023, reflétant à la fois la progression du chiffre d’affaires et la réduction des coûts des matières premières, en particulier de l’ammoniac¹⁷. L’EBITDA s’est élevé à 39 068 MDH, affichant une progression significative par rapport aux 29 396 MDH de l’année précédente, et générant une solide marge d’EBITDA de 40 %, l’une des meilleures du secteur et nettement supérieure à la moyenne de l’industrie¹⁷.
L’exercice 2025 confirme la trajectoire : le groupe OCP a dévoilé un chiffre d’affaires de 113,9 milliards de dirhams pour l’exercice 2025, soit une hausse de 17 % sur un an¹⁹. Ce résultat, proche du record historique de 2022, s’accompagne d’une marge opérationnelle robuste de 38 %. Le succès repose en grande partie sur l’essor du Triple Super Phosphate (TSP), dont les volumes de vente ont bondi de 48 %. Ce produit « personnalisé » réduit la dépendance du géant marocain aux importations d’azote, puisqu’il est fabriqué exclusivement à partir de roche phosphatée locale. Parallèlement, l’OCP accélère son verdissement via le dessalement et les énergies renouvelables, soutenu par une émission obligataire de 1,75 milliard de dollars réalisée en avril 2025²⁰.
Sur le temps long, l’indicateur le plus parlant est la taille du bilan : le total du bilan d’OCP a été multiplié par huit entre 2005 et 2023, passant de 30 milliards à 250 milliards de dirhams²¹.
Analyse : les compétences managériales à l’œuvre
5.1. Vision stratégique et cohérence temporelle
La séquence 2006-2027 révèle une cohérence remarquable : chaque programme prolonge le précédent (redressement → intégration verticale → industrialisation → verdissement et montée en gamme). Cette continuité est une illustration du seizing au sens de Teece (2007)²⁶ : la capacité à convertir une opportunité détectée (la demande mondiale croissante en engrais, le déficit de fertilisation de l’Afrique) en investissements structurants, malgré les cycles de prix.
5.2. Capacité décisionnelle en contexte complexe
La décision de produire sur place des engrais à forte valeur ajoutée plutôt que d’exporter la roche brute, celle d’engager 8 puis 13 milliards de dollars d’investissements, ou encore celle de positionner l’Afrique comme marché prioritaire relèvent de paris stratégiques à horizon long. Dans une interview exclusive accordée, en ce début septembre 2025, au journal Le Matin du Sahara, Terrab répète avec force que l’Afrique n’est pas un marché mais un « chez-nous »¹³. La fermeté doctrinale sur la nature publique du groupe est tout aussi explicite : aux financiers qui calculent et spéculent, Terrab répond :« L’OCP n’est pas privatisable »²².
5.3. Leadership fondé sur le savoir
Le lien entre science et industrie est au cœur du modèle. Pour Terrab, aucune industrie ne peut être durable sans investir dans le savoir. La création de l’UM6P — devenue en quelques années une référence africaine en matière de recherche et de formation¹⁴ — constitue l’opérationnalisation de cette conviction. Aussi Le leadership visionnaire de Mostafa Terrab a favorisé la mutation de l’OCP d’un modèle centré sur l’exportation de roche phosphatée vers une stratégie de valorisation intégrée des ressources minières. Cette orientation a notamment permis l’émergence d’une filière innovante d’extraction de l’uranium contenu dans les phosphates marocains, ouvrant de nouvelles perspectives industrielles, énergétiques et géostratégiques pour le Royaume.
Du point de vue des capacités dynamiques, Mostafa Terrab dirige comme un dispositif de sensing permanent²⁶ : il alimente le groupe OCP en vision strategique valorisante et innovante.
5.4. Mobilisation des talents et culture de performance
Le dirigeant attribue explicitement la performance à ses équipes : « Mostafa Terrab n’a pas seulement réparé le groupe ; il l’a métamorphosé », déclare un ancien conseiller. M. Mostafa Terrab lui-même a déclaré à Harvard que « ma principale source de motivation, ce sont mes collègues à l’OCP ». Au-delà de la rhétorique, cette posture correspond au leadership transformationnel (Bass, 1985)²³, caractérisé par la stimulation intellectuelle et la considération individualisée, et se traduit par la diffusion de la culture de performance dans l’écosystème²⁴. M. Mostafa Terrab l’applique dans sa gouvernance et la diffuse dans tout son écosystème : collaborateurs, partenaires, fournisseurs et clients.
5.5. Reconnaissance institutionnelle
La valeur managériale du dirigeant est désormais reconnue au-delà de l’entreprise, jusque dans les institutions de contrôle de l’État. Dans le cadre du cycle de conférences « les Vendredis des JF », la Cour des Comptes a organisé, le 21 février 2025, une Conférence avec M. Mostafa Terrab, Président-Directeur Général du groupe OCP S.A.²⁵ M. Terrab a abordé l’importance des valeurs institutionnelles, de la recherche et du développement, ainsi que de l’intégration des différentes activités comme facteurs clés pour atteindre une croissance et une prospérité accrues. Cette rencontre a été une occasion pour échanger avec l’ensemble des magistrats et cadres des juridictions financières sur les facteurs clés du succès du Groupe OCP et comment les institutions publiques peuvent s’inspirer de ce modèle pour améliorer leur gouvernance publique²⁵. Qu’une juridiction financière sollicite un dirigeant d’entreprise publique comme source d’inspiration en matière de gouvernance constitue, en soi, un indicateur de la valeur institutionnelle attribuée à son modèle de management.
Discussion : Terrab comme « capital managérial » d’OCP
6.1. Trois mécanismes de création de valeur
L’analyse permet d’identifier trois mécanismes par lesquels le dirigeant constitue un actif pour le management du groupe :
Réduction de l’incertitude stratégique. La stabilité du cap sur deux décennies a permis des investissements irréversibles à long cycle (pipeline, complexes chimiques, université) que des mandats courts auraient rendus improbables. Dans la terminologie de l’OCDE (2015)⁴, la discrétion managériale accordée au dirigeant a été convertie en cohérence intertemporelle.
Intégration des connaissances. La triple compétence ( ingénierie, recherche opérationnelle, régulation internationale ) a permis d’articuler les dimensions technique, logistique et institutionnelle de la transformation, là où une direction purement financière ou purement minière aurait fragmenté l’approche²⁷.
Légitimité externe. La reconnaissance par les marchés financiers (émissions obligataires internationales)²⁰, par les institutions de l’État (Cour des comptes)²⁵ et par les pairs sectoriels confère au groupe un accès facilité au capital et aux partenariats, ce qui constitue un avantage concurrentiel difficilement imitable²⁷.
6.2. Le défi de l’institutionnalisation
La force du modèle est aussi sa vulnérabilité potentielle : la littérature sur le key person risk⁵ montre que les transformations menées sous un leadership fort exposent l’organisation à une discontinuité lors de la succession. Trois facteurs atténuent toutefois ce risque dans le cas OCP : le premier la codification de la stratégie dans des programmes pluriannuels validés au plus haut niveau de l’État¹⁵ ; secondo la structuration du groupe en filiales spécialisées (nutrition des plantes, énergie verte, eau, Afrique) dotées de leurs propres équipes dirigeantes ; et le dernier facteur la formation d’une génération de cadres passés par le cabinet du PDG et par l’UM6P¹⁴, dont certains ont rejoint la haute fonction publique et la diplomatie.
Le capital managérial « Terrab » ne réside donc pas seulement dans la personne, mais dans un ensemble de routines, de structures et de valeurs désormais inscrites dans l’organisation ce que Nelson et Winter (1982) nommeraient la mémoire organisationnelle²⁸.
Enfin une limite dans notre étude qui devra être signalée ²⁹, la performance financière d’OCP est fortement corrélée aux prix mondiaux des engrais ; isoler l’effet « dirigeant » de l’effet « conjoncture » exigerait une analyse économétrique comparée avec les concurrents (Mosaic, Nutrien, Ma’aden)³⁰.
Conclusion
Le cas Mostafa Terrab / OCP Group illustre comment un leadership éclairé, adossé à une formation scientifique de haut niveau et à une expérience institutionnelle internationale, peut convertir une rente naturelle en projet de développement industriel, scientifique et continental³. Les données factuelles ( multiplication par huit du bilan²¹, triplement puis quasi-doublement programmé des capacités d’engrais¹¹˒¹⁵, marge d’EBITDA de 40 % en 2024¹⁷, chiffre d’affaires de 113,9 milliards de dirhams en 2025¹⁹) attestent que la transformation n’est pas seulement narrative mais mesurable.
Pour le management d’OCP Group, Mostafa Terrab représente ainsi un élément précieux à double titre : comme dirigeant en exercice, garant de la cohérence du programme 2023-2027¹⁵ ; et comme référence institutionnelle dont le modèle ( intégration verticale, culture de la performance, investissement dans le savoir, ancrage africain ) est appelé à survivre à son mandat à condition que l’institutionnalisation engagée soit menée à son terme²⁸. La recherche future gagnerait à documenter précisément ce processus de transmission, qui constitue le véritable test de la durabilité d’un héritage managérial³⁰.
Bibliographie
¹ Sur la notion de dirigeant comme « architecte » de la transformation organisationnelle et ses limites analytiques, v. Hambrick D. C. & Mason P. A., « Upper Echelons: The Organization as a Reflection of Its Top Managers »,Academy of Management Review, vol. 9, n° 2, 1984, p. 193-206.
² La question de recherche s’inscrit dans le prolongement des travaux sur la discrétion managériale : Hambrick D. C., « Upper Echelons Theory: An Update », Academy of Management Review, vol. 32, n° 2, 2007, p. 334-343.
³ Sur la distinction entre rente naturelle et création de valeur, v. Auty R. M., Sustaining Development in Mineral Economies: The Resource Curse Thesis, Londres, Routledge, 1993 ; Humphreys M., Sachs J. D. & Stiglitz J. E. (dir.), *Escaping the Resource Curse*, New York, Columbia University Press, 2007.
⁴ OCDE, Lignes directrices de l’OCDE sur la gouvernance des entreprises publiques, Paris, Éditions OCDE, 2015, p. 23-41.
⁵Sur le risque de dépendance au dirigeant (key person risk), v. Shen W. & Cannella A. A., « Revisiting the Performance Consequences of CEO Succession: The Impacts of Successor Type, Postsuccession Senior Executive Turnover, and Firm Performance », *Academy of Management Journal*, vol. 45, n° 4, 2002, p. 717-733.
⁶Yin R. K., Case Study Research and Applications: Design and Methods, 6ᵉ éd., Thousand Oaks, Sage, 2018, p. 45-68.
⁷ Sur le parcours académique de Mostafa Terrab (École nationale des Ponts et Chaussées, promotion 1979 ; Master of Engineering puis PhD en recherche opérationnelle au MIT), v. The Africa Report, « The phosphates king: How Mostafa Terrab turned a failing giant into a fertiliser juggernaut », 2 septembre 2025, [en ligne].
⁸ Sur son passage à la Banque mondiale comme spécialiste principal de la régulation (2002-2006), v. Le Desk, « Rapport Kroll : comment Mostafa Terrab a sauvé l’OCP », [s.d.], [en ligne].
⁹ La nomination à la direction générale d’OCP intervient en février 2006 par Dahir royal ; la transformation en société anonyme et l’accession à la présidence du conseil d’administration datent de juin 2008, v. OCP Group, Document de référence, exercices 2008 et suivants.
¹⁰ Sur les déséquilibres structurels initiaux (endettement, passif de retraite interne, sous-investissement), v. Cour des comptes du Royaume du Maroc, Rapport sur l’évaluation de la gestion de l’Office chérifien des phosphates, Rabat, 2006 ; Le Desk, art. précité, note 8.
¹¹Sur le programme d’investissement 2012-2021 de 8 milliards USD et le triplement des capacités d’engrais (de 4 à 12 millions de tonnes), v. OCP Group, communiqué de presse, « Le Groupe OCP présente sa stratégie de développement industriel », 2012 ; EcoActu, « OCP Group : une croissance et des investissements soutenus en 2024 », 25 février 2025.
¹² Sur la mise en service du slurry pipeline Khouribga-Jorf Lasfar (232 km), v. OCP Group, Rapport annuel intégré 2014, Casablanca, 2015, p. 48-53.
¹³ Sur la création d’OCP Africa en 2016 et le positionnement continental, v. Terrab M., interview exclusive accordée au Matin du Sahara, 2 septembre 2025, [en ligne] : « L’Afrique n’est pas un marché mais un “chez-nous” ».
¹⁴Sur l’Université Mohammed VI Polytechnique (UM6P), inaugurée en 2017 à Benguerir, v. UM6P, Rapport d’activité 2023, [en ligne] ; Article19.ma, « Mostafa Terrab, l’alchimiste de l’OCP », 8 septembre 2025.
¹⁵ Sur le Programme d’Investissement Vert 2023-2027 de 130 milliards MAD et l’objectif de 20 millions de tonnes d’engrais, v. OCP Group, communiqué de presse, « Le Groupe OCP lance son nouveau programme d’investissement vert 2023-2027 », 2022, [en ligne].
¹⁶ Sur les projets miniers de Meskala et Mzinda, v. OCP Group, Présentation aux investisseurs , Résultats annuels 2024, février 2025, diapositives 12-15.
¹⁷ Résultats 2023-2024 : chiffre d’affaires de 91 277 MDH (2023) et 96 989 MDH (2024) ; marge brute de 50 534 MDH (2023) et 62 683 MDH (2024) ; EBITDA de 29 396 MDH (2023) et 39 068 MDH (2024), soit une marge d’EBITDA de 40 %, v. OCP Group,Résultats au quatrième trimestre et à fin décembre 2024, communication financière, 25 février 2025 ; Hespress, « OCP : performance financière solide en 2024, portée par une hausse des exportations », 26 février 2025.
¹⁸ Sur la part des engrais (69 % du CA 2024) et la progression du Triple Super Phosphate (TSP), v. EcoActu, art. précité, note 11.
¹⁹ Résultats 2025 : chiffre d’affaires de 113,9 milliards MAD (+17 %), marge opérationnelle de 38 %, volumes TSP en hausse de 48 %, v. Bladi.net / Jeune Afrique, « Le géant marocain OCP ne connaît pas la crise », 2026.
²⁰ Sur l’émission obligataire internationale de 1,75 milliard USD réalisée en avril 2025, v. OCP Group, communiqué financier, avril 2025 ; Bloomberg, « OCP SA sells $1.75 billion of bonds », 15 avril 2025.
²¹ Sur la multiplication par huit du bilan (de 30 à 250 milliards MAD entre 2005 et 2023), v. Cour des comptes du Royaume du Maroc, conférence « Les Vendredis des JF », intervention de M. Mostafa Terrab, 21 février 2025, [en ligne].
²² Sur la doctrine de non-privatisation du groupe, v. Terrab M., interview précitée, note 13 : « L’OCP n’est pas privatisable ».
²³ Sur le leadership transformationnel, v. Bass B. M., Leadership and Performance Beyond Expectations, New York, Free Press, 1985 ; Bass B. M. & Avolio B. J., Improving Organizational Effectiveness Through Transformational Leadership, Thousand Oaks, Sage, 1994.
²⁴ Sur la culture de performance diffusée dans l’écosystème, v. Article19.ma, art. précité, note 14 : « Il l’applique dans sa gouvernance et la diffuse dans tout son écosystème : collaborateurs, partenaires, fournisseurs et clients ».
²⁵ Sur la reconnaissance institutionnelle par la Cour des comptes, v. Cour des comptes du Royaume du Maroc, Communiqué relatif à la conférence du 21 février 2025, [en ligne] : « Cette rencontre a été une occasion pour échanger avec l’ensemble des magistrats et cadres des juridictions financières sur les facteurs clés du succès du Groupe OCP et comment les institutions publiques peuvent s’inspirer de ce modèle pour améliorer leur gouvernance publique ».
²⁶ Sur les capacités dynamiques (sensing, seizing, reconfiguring), v. Teece D. J., « Explicating Dynamic Capabilities: The Nature and Microfoundations of (Sustainable) Enterprise Performance », Strategic Management Journal, vol. 28, n° 13, 2007, p. 1319-1350.
²⁷ Sur l’avantage concurrentiel durable et les ressources, v. Barney J. B., « Firm Resources and Sustained Competitive Advantage », Journal of Management, vol. 17, n° 1, 1991, p. 99-120.
²⁸ Sur la mémoire organisationnelle et les routines, v. Nelson R. R. & Winter S. G.,An Evolutionary Theory of Economic Change, Cambridge (Mass.), Harvard University Press, 1982, p. 96-136.
²⁹ Sur les limites méthodologiques de l’étude de cas unique et le biais narratif, v. Yin R. K., op. cit., note 6, p. 73-92 ; Flyvbjerg B., « Five Misunderstandings About Case-Study Research », Qualitative Inquiry, vol. 12, n° 2, 2006, p. 219-245.
³⁰ Sur la nécessité d’une analyse économétrique comparée avec les concurrents (Mosaic, Nutrien, Ma’aden, PhosAgro), v. proposition de recherche future formulée en conclusion.